Quando se fala em câncer de mama, a primeira preocupação é, com razão, a saúde, mas quem já acompanhou de perto um diagnóstico sabe que existe uma segunda conta, menos falada: a do dia a dia.
São idas e vindas ao hospital, dias sem trabalhar, alguém que precisa cuidar da casa ou dos filhos, remédios fora da lista do plano. Neste Outubro Rosa, vale olhar para essa conta também, porque se cuidar inclui proteger quem depende de você.
Um diagnóstico mais comum do que parece
O câncer de mama é o mais frequente entre as brasileiras, sem contar os tumores de pele não melanoma. Segundo o Instituto Nacional de Câncer (INCA), são esperados 78.610 novos casos por ano entre 2026 e 2028, cerca de 30% de todos os diagnósticos de câncer em mulheres.
O lado bom dessa estatística é que a detecção precoce faz enorme diferença no tratamento. E é justamente por isso que a campanha existe: informar, incentivar os exames e lembrar que conhecer o próprio corpo é um hábito, não um evento de um mês.
Plano de saúde e seguro de vida não fazem a mesma coisa
Essa é a dúvida mais comum, enquanto o plano de saúde cuida do tratamento, o seguro de vida com cobertura para doenças graves cuida do bolso. Mesmo com um bom plano de saúde, o tratamento costuma trazer gastos e perdas que pegam a família de surpresa:
- Queda de renda: afastamentos, redução de jornada ou pausa total, principalmente para autônomas e empreendedoras
- Deslocamento: transporte, estacionamento e, às vezes, viagens para centros de referência em outra cidade
- Apoio em casa: cuidadora, ajuda com os filhos, refeições prontas
- Itens fora da cobertura: alguns medicamentos, suplementos, próteses, perucas, adaptações
- Bem-estar: acompanhamento psicológico, nutricional e fisioterapia além do limite do plano
Muitos seguros de vida oferecem a cobertura de doenças graves, que pode estar incluída no plano ou ser contratada como adicional.
Na prática, funciona assim: se a segurada receber o diagnóstico de uma doença prevista na apólice, como o câncer, ela mesma recebe a indenização, em vida. Não é preciso apresentar nota fiscal de gastos, e o valor pode ser usado como fizer mais sentido.
O pagamento depende de o diagnóstico se encaixar na definição das Condições Gerais, de a carência ter sido cumprida e dos limites contratados.
6 perguntas para fazer antes de contratar
-Quais doenças estão cobertas? Confira se o câncer está na lista e como ele é definido (por exemplo, se exige câncer primário ou invasivo).
-Qual é a carência? É o período, a partir da contratação, em que a cobertura ainda não vale. Por isso, contratar com antecedência faz diferença.
-Qual é o capital segurado? Uma referência útil é calcular quantos meses de renda e de despesas da casa você gostaria de ter disponíveis.
-Quais são as exclusões? Doenças preexistentes e conhecidas na contratação, por exemplo, costumam ficar de fora.
-A cobertura acaba depois do primeiro pagamento? Em muitos planos, a indenização por doença grave antecipa ou encerra parte do capital. Pergunte como fica o restante da proteção.
-Quais assistências estão incluídas? Orientação médica, check-up e apoio psicológico são serviços que podem ajudar antes e depois do diagnóstico.
Na dúvida, peça as Condições Gerais e converse com um de nossos corretores, ele existe justamente para traduzir a apólice.
Nenhum seguro faz o papel do autocuidado, o que muda o desfecho do câncer de mama é descobri-lo cedo e alguns hábitos ajudam:
- Observe as mamas e procure o médico diante de qualquer alteração, como nódulo, retração da pele ou saída de líquido pelo mamilo
-Converse com seu médico sobre a mamografia: a partir de quando e com que frequência, de acordo com sua idade e histórico familiar
-Mantenha o peso adequado, pratique atividade física e reduza o álcool, fatores ligados ao risco da doença
-Não adie exames por medo do resultado
O seguro de vida cobre câncer de mama? Cobre quando o plano tem a cobertura de doenças graves (ou de câncer) e o diagnóstico se enquadra nas Condições Gerais. O seguro de vida básico, com cobertura apenas por morte, não paga indenização pelo diagnóstico.
O seguro paga o tratamento? Não diretamente. Ele paga uma indenização à segurada, que pode usar o dinheiro como quiser, inclusive em despesas do tratamento que o plano não cobre.
Quem já teve câncer pode contratar? Depende da seguradora e da análise de risco. Em geral, doenças preexistentes declaradas não são cobertas. É fundamental responder a declaração de saúde com sinceridade.
Quanto custa? O valor varia com idade, capital segurado e coberturas escolhidas. Fazer uma cotação é a forma mais rápida de saber.
O cuidado também é financeiro
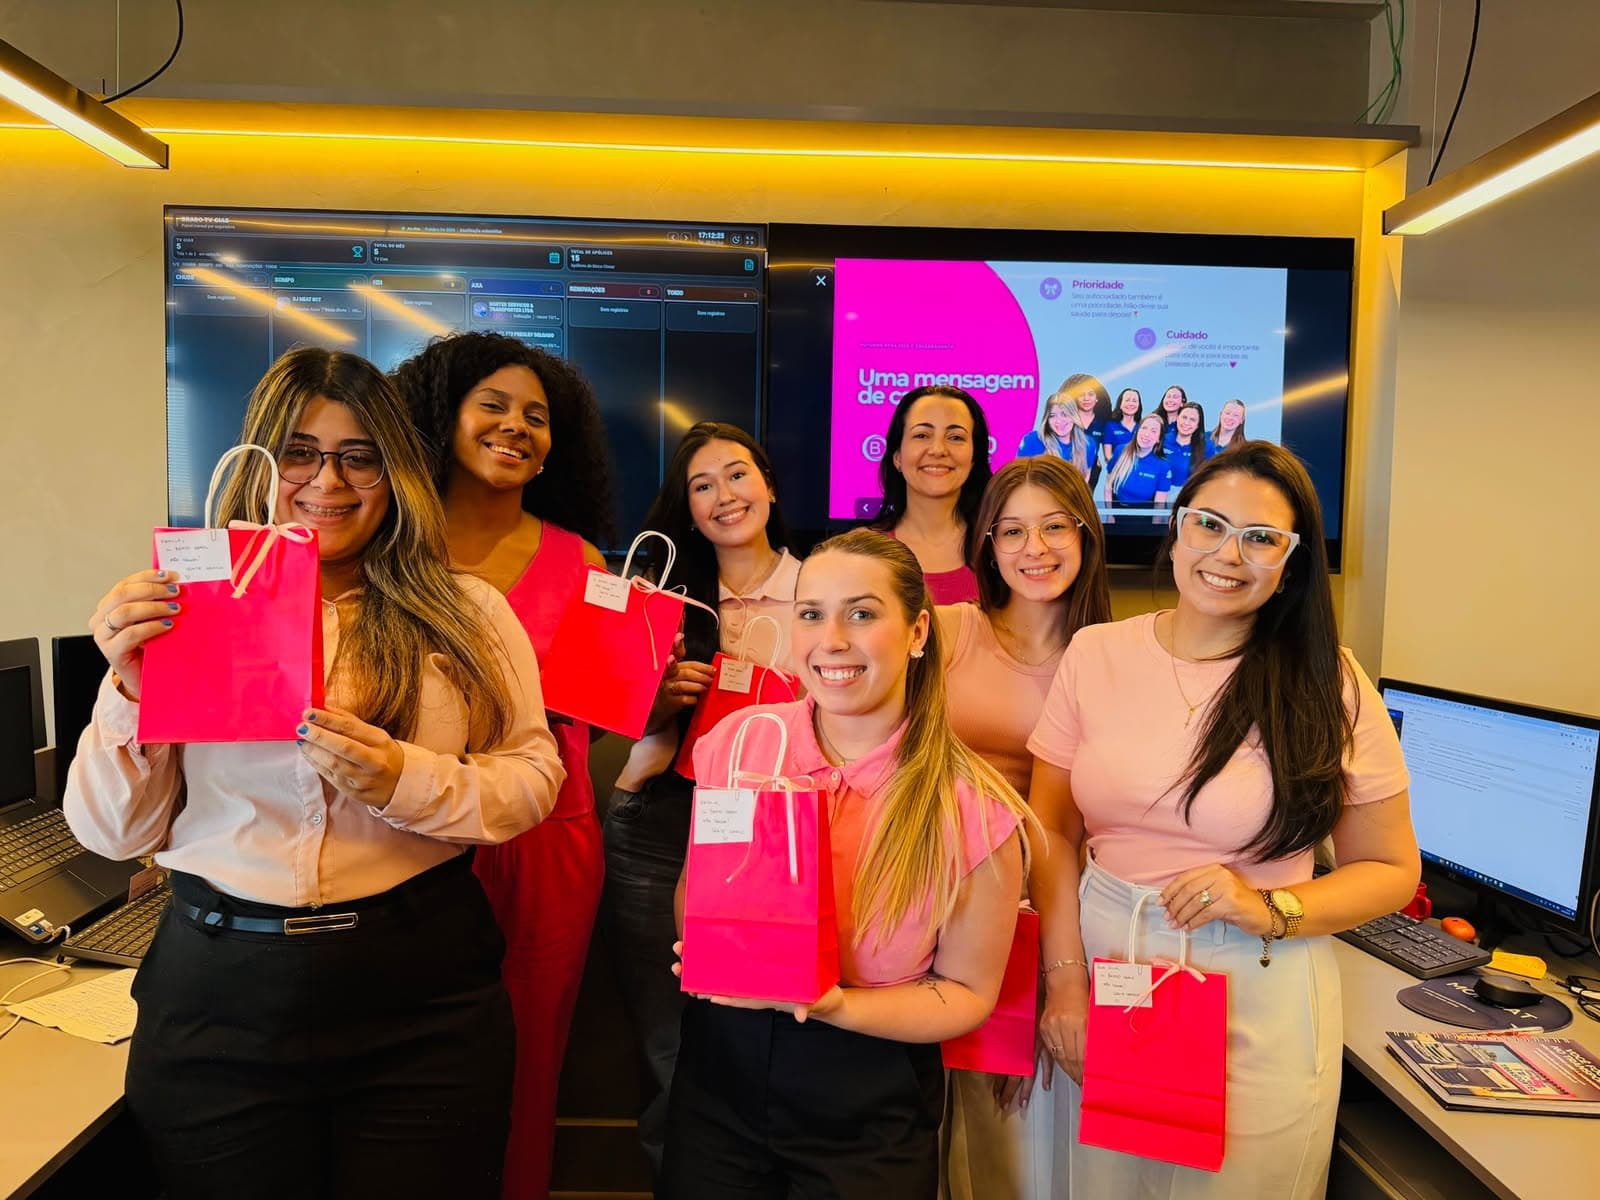
Outubro Rosa é um convite para olhar para si: marcar o exame, tirar dúvidas, conversar com quem você ama. Pensar em proteção financeira faz parte desse mesmo cuidado.
Quer entender qual cobertura faz sentido para você? Fale com um especialista
e faça sua cotação sem compromisso.
Este conteúdo é informativo e não substitui orientação médica. Coberturas, carências, exclusões e limites seguem as Condições Gerais de cada produto.
Precisa de ajuda?
Converse com um especialista Brado
Podemos avaliar sua operação, tirar dúvidas sobre cobertura e orientar o próximo passo com clareza.
Falar com especialista