
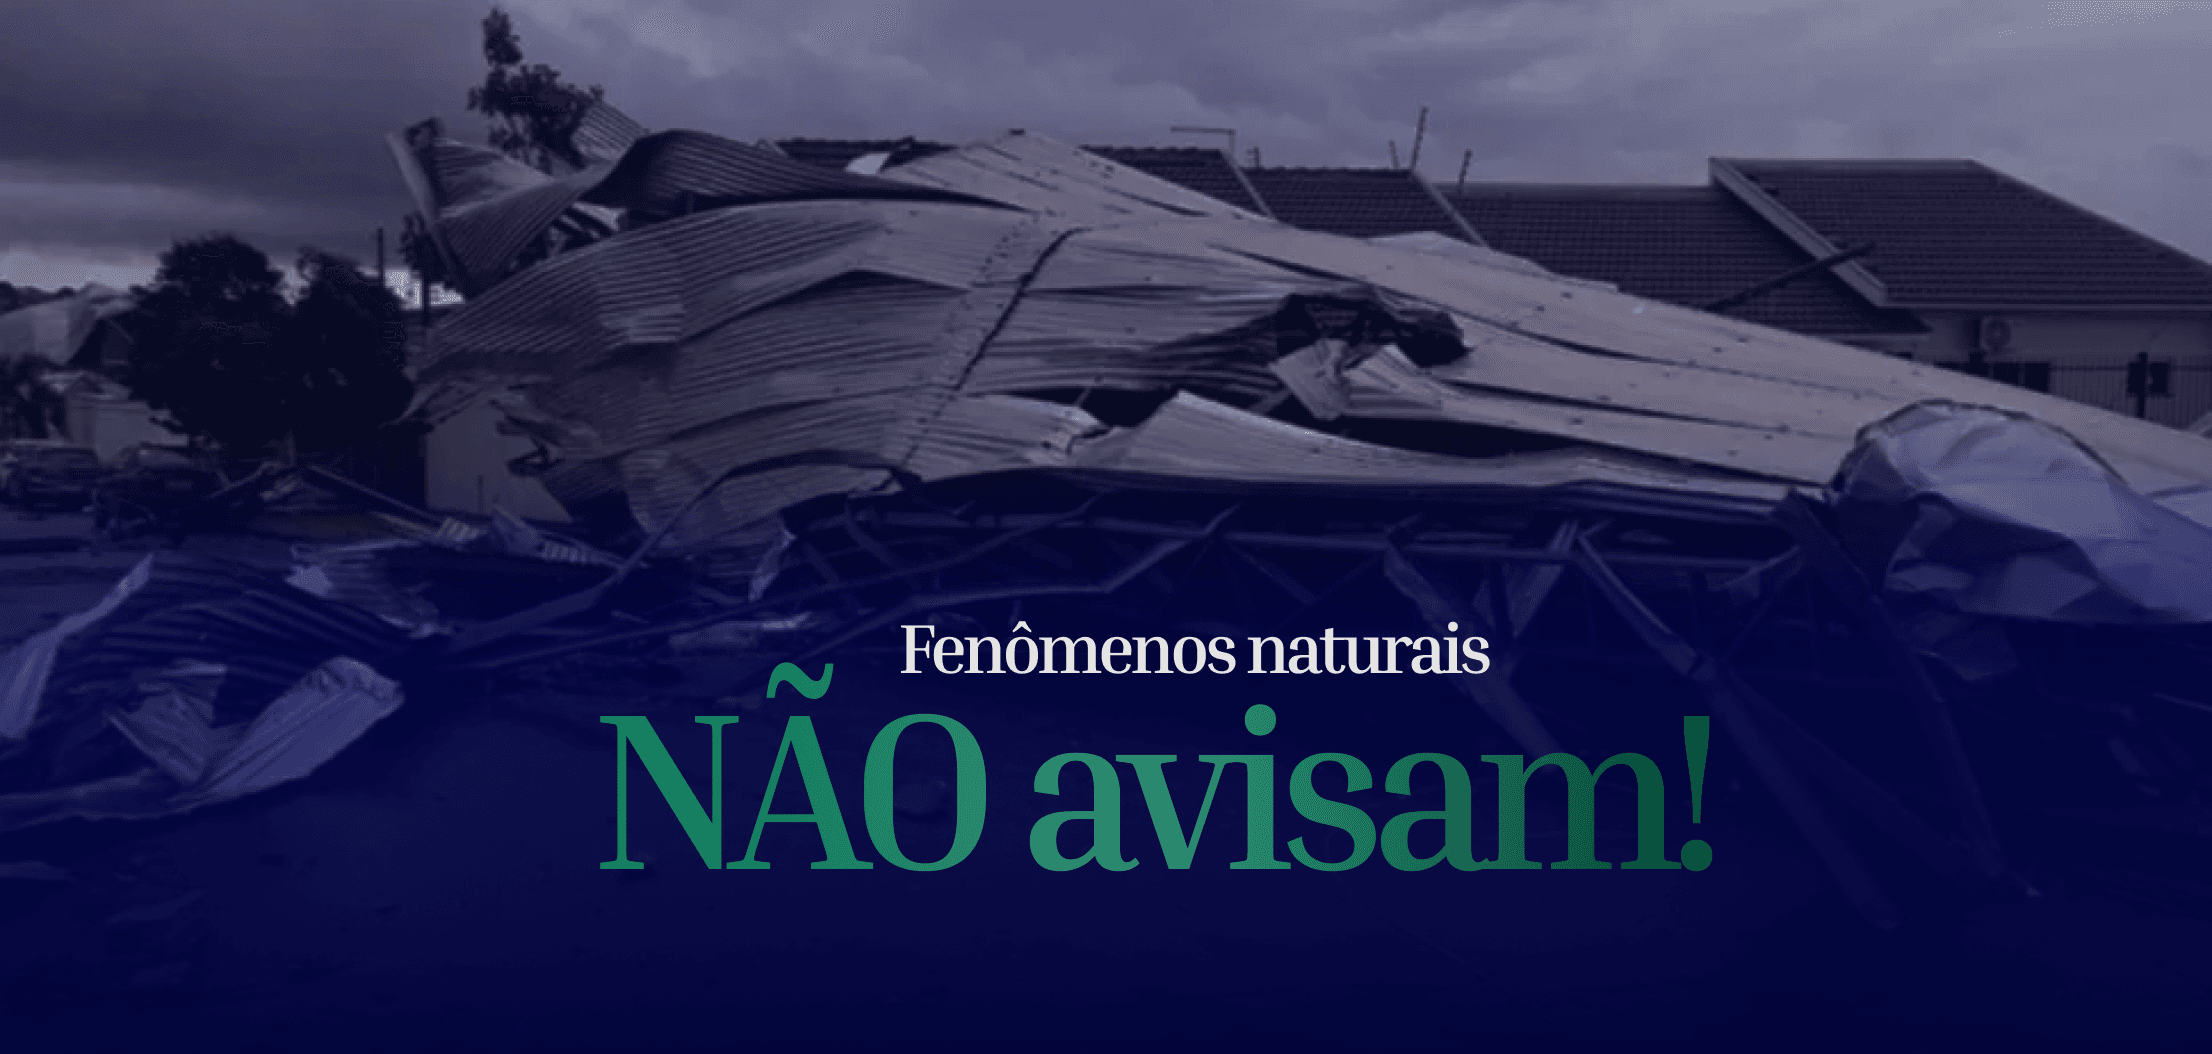
Na madrugada de segunda-feira, 2 de novembro, Maringá acordou diferente, uma tempestade passou pela cidade enquanto a maioria das pessoas dormia. Em poucos minutos, deixou telhados arrancados, muros no chão, galpões destruídos e milhares de imóveis no escuro.
No dia seguinte, o Simepar confirmou: foi um tornado de categoria F2 na escala Fujita, com ventos estimados entre 180 e 250 km/h. Antes de tudo, a Brado deixa sua solidariedade às famílias e empresas atingidas, e fica uma pergunta que vale para todo mund: se fosse a sua casa ou o seu negócio, quem pagaria o conserto?
O tamanho do estrago
O tornado percorre cerca de 15 km, a partir da região sudoeste da cidade, e atingiu bairros residenciais, avenidas e áreas industriais. O Parque das Indústrias foi um dos bairros mais afetados, e até o quartel do Corpo de Bombeiros sofreu danos. Para quem tem empresa, o prejuízo não para no conserto: cada dia de portas fechadas é faturamento perdido.
Por que isso pode se repetir: o El Niño
O tornado de Maringá não chegou do nada, o Paraná vive um ano de El Niño forte, e os órgãos oficiais vêm alertando desde o meio do ano. O fenômeno foi declarado oficialmente em 11 de junho de 2026 e a Defesa Civil do Paraná e o Simepar apontam que ele aumenta a frequência de tempestades severas, com vendavais e granizo, no estado (Nota Técnica Defesa Civil/Simepar).
Segundo a Climatempo, os impactos devem se estender por todo o verão 2026/2027, com enfraquecimento só no outono de 2027 (Bem Paraná). Ou seja: os próximos meses são justamente o período de maior risco.
O ponto cego: ter seguro não é o mesmo que estar coberto
Muita gente descobre na hora do sinistro que o seguro da casa ou da empresa não cobre vendaval, e isso acontece porque, na maioria das apólices residenciais e empresariais, a cobertura básica protege contra incêndio, queda de raio e explosão. Vendaval, granizo e impacto de veículos costumam ser coberturas adicionais, contratadas à parte.
Na prática, um telhado destelhado, um muro derrubado ou uma vitrine estilhaçada pelo vento podem ficar sem indenização se essa cobertura não estiver na apólice. Para empresas, há ainda a cobertura de lucros cessantes, que compensa o faturamento perdido enquanto o negócio fica parado.
A boa notícia: incluir vendaval costuma ter custo baixo perto do prejuízo que evita. As condições variam entre seguradoras, por isso vale conferir as regras da sua apólice com um corretor.
Checklist: revise sua apólice antes da próxima tempestade
Separe a apólice (ou peça uma cópia à sua corretora) e confira estes pontos:
- A cobertura de vendaval, furacão, ciclone, tornado e granizo está incluída?
- O valor contratado para essa cobertura paga a reconstrução de hoje, e não a de anos atrás?
- Qual é a franquia ou participação obrigatória em caso de vendaval?
- Muros, portões, toldos e placas estão cobertos? Algumas apólices excluem esses itens.
- Equipamentos, máquinas e estoque estão protegidos (no caso de empresas)?
Se marcou "não sei" em algum item, é hora de conversar com a corretora.
Foi atingido? Primeiros passos para acionar o seguro
- Garanta a segurança: afaste-se de fios caídos e estruturas instáveis. Em risco, ligue 193 (Bombeiros) ou 199 (Defesa Civil).
- Registre tudo: fotos e vídeos dos danos, de vários ângulos, antes de mexer em qualquer coisa.
- Avise a seguradora ou a corretora o quanto antes. Quanto mais cedo, mais rápido começa a vistoria.
- Faça só reparos emergenciais, como lona no telhado, e guarde as notas fiscais.
- Não descarte itens danificados até a vistoria liberar.
- Separe documentos: apólice, documentos pessoais e comprovantes de propriedade dos bens.
Cada seguradora tem seu próprio prazo e lista de documentos, e a corretora acompanha o processo e ajuda a evitar erros que atrasam a indenização.
Precisa de ajuda?
Converse com um especialista Brado
Podemos avaliar sua operação, tirar dúvidas sobre cobertura e orientar o próximo passo com clareza.
Falar com especialista